Inteligência artificial fiscal é o uso de sistemas computacionais para analisar dados tributários e produzir classificações, previsões ou alertas que apoiam o trabalho fiscal. Na prática, ela pode ajudar a processar documentos, encontrar divergências e priorizar revisões. Seu valor depende da qualidade dos dados, dos controles e da análise profissional dos resultados.
Em resumo: o que a IA fiscal pode fazer
- Organizar grandes volumes de documentos e informações fiscais.
- Comparar registros e apontar situações fora dos padrões definidos.
- Apoiar a análise de riscos, obrigações e oportunidades tributárias.
- Direcionar a revisão humana, sem tornar dispensáveis os controles profissionais.
Inteligência artificial fiscal combina dados, modelos e objetivos
O termo descreve a aplicação de inteligência artificial a atividades fiscais e tributárias. O sistema recebe dados, processa essas entradas segundo um objetivo e pode gerar previsões, classificações, recomendações ou conteúdo para apoiar uma tarefa.
A definição de sistema de IA da OCDE também destaca que esses sistemas podem variar em autonomia e capacidade de adaptação. Isso ajuda a evitar uma confusão comum: nem toda automação fiscal é inteligência artificial, e nem toda IA toma decisões sozinha.
Uma rotina baseada em regras fixas, por exemplo, pode conferir se um campo está preenchido ou se um valor segue determinado formato. Um modelo de IA pode, conforme sua finalidade e treinamento, identificar padrões mais complexos nos dados. Em ambos os casos, o sistema depende de critérios, informações adequadas e acompanhamento.
As tecnologias fiscais têm funções diferentes
Uma solução fiscal pode combinar métodos distintos. Entender o papel de cada um facilita avaliar o que a ferramenta realmente faz e quais resultados precisam de validação.
| Recurso | Uso possível | O que revisar |
|---|---|---|
| Aprendizado de máquina | Identificar padrões e sinalizar ocorrências atípicas. | Dados usados, critérios e qualidade dos alertas. |
| Processamento de linguagem | Extrair ou organizar informações em documentos e textos. | Campos extraídos e fidelidade ao documento original. |
| IA generativa | Resumir informações ou elaborar respostas preliminares. | Referências, contexto e exatidão do conteúdo produzido. |
| Regras e automação | Executar verificações previsíveis e etapas repetitivas. | Atualização das regras e tratamento de exceções. |
A aplicação prática começa pelo tratamento dos dados
Na área fiscal, a IA pode apoiar diferentes etapas do trabalho, desde que os dados sejam acessíveis, organizados e relacionados à finalidade da análise. A automação de processos tributários pode envolver tarefas como:
- Capturar informações de documentos fiscais e obrigações acessórias.
- Padronizar campos para permitir comparações entre bases.
- Cruzar registros de documentos, escriturações e apurações.
- Apontar lacunas, duplicidades ou divergências para investigação.
- Organizar achados por tipo, período, valor ou nível de prioridade.
Essas funções não confirmam, por si só, que houve erro ou que existe uma oportunidade tributária. Elas indicam onde a análise pode começar. A documentação e as regras aplicáveis precisam ser examinadas antes de qualquer conclusão ou providência.
Um exemplo mostra como uma divergência deve ser analisada
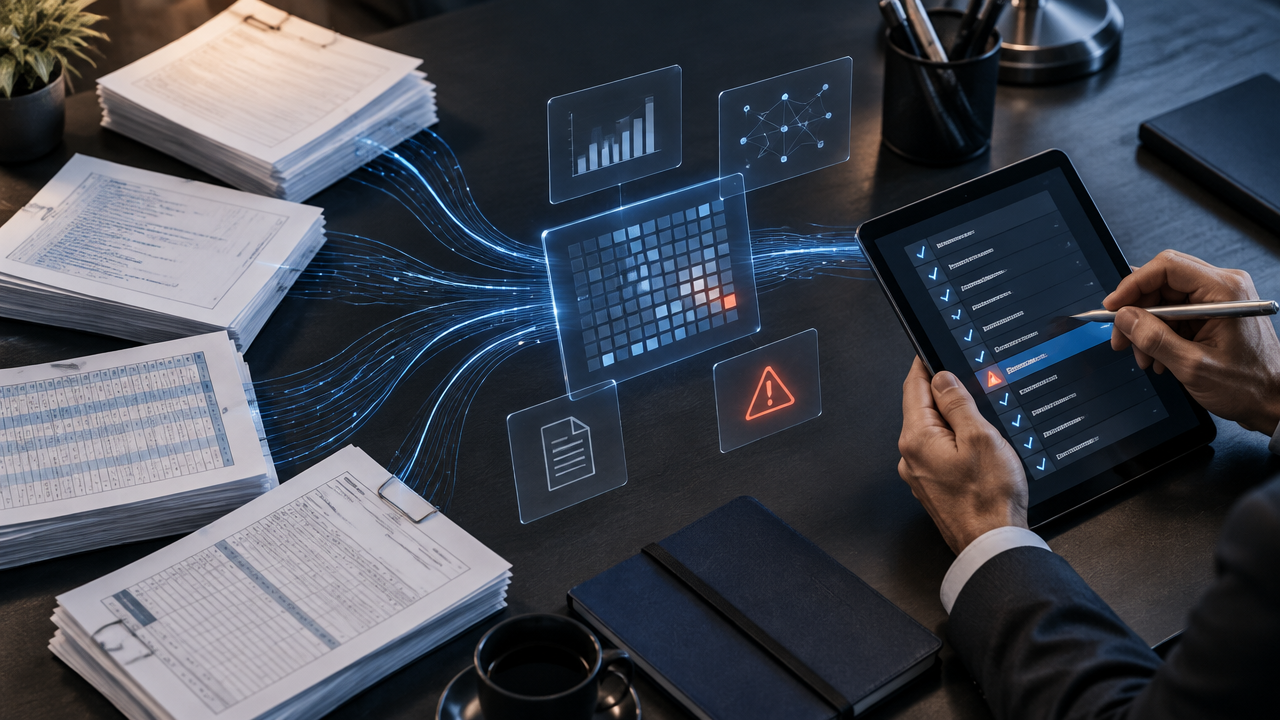
Considere um cenário hipotético em que os dados de uma nota fiscal não coincidem com o registro usado em outra etapa do processo. Uma ferramenta pode ajudar a organizar a verificação, mas o apontamento deve ser tratado como uma hipótese a investigar, não como um parecer final.
- Entrada: o sistema recebe documentos e registros de fontes distintas.
- Organização: os dados são extraídos e padronizados para comparação.
- Sinalização: uma regra ou modelo identifica uma diferença relevante.
- Revisão: um profissional confere os documentos, o contexto e o critério usado.
Esse fluxo deixa claro por que rastreabilidade é importante. Para confiar em um alerta, a equipe precisa conseguir entender quais dados o originaram e por que a situação foi destacada.
Controles humanos reduzem os riscos de uma análise automatizada
A IA fiscal pode acelerar análises, mas também pode reproduzir falhas presentes nos dados, classificar casos de forma incorreta ou gerar alertas pouco relevantes. Por isso, a revisão humana deve fazer parte do processo, especialmente quando o resultado pode levar a uma decisão tributária ou operacional.
Um controle consistente pode incluir testes com casos conhecidos, revisão de amostras e registro dos critérios aplicados. Também deve prever como tratar exceções, corrigir dados e acompanhar alterações nos modelos. A supervisão de processos automatizados ajuda a transformar um alerta em informação verificável, em vez de uma decisão sem contexto.
A preparação para mudanças tributárias depende de dados organizados
Quando regras e exigências mudam, as empresas precisam localizar informações em diferentes documentos e períodos para entender possíveis impactos. Bases organizadas facilitam comparações, simulações e revisões, mas a IA não determina sozinha como cada operação será tratada.
Na preparação para a Reforma Tributária, o uso de dados fiscais pode apoiar o mapeamento de operações e a identificação de informações que precisam de conferência. A adequação tecnológica à Reforma Tributária exige considerar os dados disponíveis, os sistemas envolvidos e a validação das análises por especialistas.
Perguntas frequentes
O que é inteligência fiscal?
Inteligência fiscal é o uso organizado de dados e análises para apoiar decisões sobre tributos, obrigações e riscos. Ela pode incluir automação, cruzamento de informações e modelos de inteligência artificial. O objetivo é identificar situações que merecem atenção, sem substituir a interpretação profissional nem a verificação das regras aplicáveis.
Como a IA pode ser aplicada na área fiscal?
A IA pode classificar documentos, extrair informações, comparar registros e apontar padrões ou divergências para revisão. Por exemplo, pode sinalizar que valores ou identificadores de documentos de uma mesma operação não coincidem. O resultado depende da qualidade dos dados, dos critérios configurados e da validação por profissionais responsáveis.
Quais tipos de inteligência artificial podem ser usados na área fiscal?
As aplicações podem combinar aprendizado de máquina, processamento de linguagem e geração de conteúdo, conforme a tarefa. Também podem trabalhar junto com regras determinísticas e automação de fluxos. Esses recursos têm funções diferentes: alguns identificam padrões, enquanto outros extraem ou organizam informações para análise.
A inteligência artificial fiscal substitui profissionais da área tributária?
Não. A IA pode reduzir tarefas repetitivas e ampliar a capacidade de análise, mas não deve assumir sozinha a interpretação de situações complexas ou a responsabilidade por decisões tributárias. A revisão humana continua importante para verificar contexto, documentação, regras aplicáveis e possíveis erros do sistema.
Como avaliar se uma ferramenta de IA fiscal é confiável?
A confiabilidade deve ser avaliada com testes em dados representativos, revisão de resultados e registro das regras e versões utilizadas. Também é importante medir falsos alertas e falhas, proteger informações sensíveis e permitir que uma pessoa confira a origem de cada apontamento antes de agir.