A nota fiscal de serviços eletrônica formaliza uma prestação de serviço e reúne dados usados no controle fiscal da operação. Para emiti-la corretamente, o prestador precisa identificar o sistema aplicável ao seu perfil, preencher as informações do serviço e conferir os dados antes de concluir.
O procedimento varia conforme o enquadramento tributário e as regras municipais. Desde 1º de novembro de 2026, microempresas e empresas de pequeno porte optantes pelo Simples Nacional devem usar o Emissor Nacional para as notas abrangidas pela regra.
O essencial sobre emissão de nota fiscal de serviços
- A NFS-e registra serviços e informações fiscais da prestação.
- O emissor adequado depende do regime da empresa e das regras aplicáveis.
- O preenchimento exige dados do cliente, do serviço, do valor e da competência.
- O município pode orientar sobre particularidades locais e correções.
A NFS-e formaliza o serviço e reúne informações fiscais
A NFS-e é um documento digital que registra a prestação de serviços e seus dados fiscais. Em geral, ela identifica o prestador e o tomador, descreve o serviço, informa o valor e contém elementos necessários à apuração dos tributos incidentes, incluindo o ISS quando aplicável.
Ela não deve ser confundida com a nota fiscal de produtos. A natureza da operação define o documento adequado: a NFS-e é associada a serviços, enquanto a NF-e é normalmente usada em operações com mercadorias. O serviço federal de emissão apresenta os canais disponíveis e orienta quem pode utilizar o padrão nacional.
O emissor depende do perfil da empresa e da regra vigente
O Emissor Nacional não deve ser presumido como o único caminho para todos os prestadores. A obrigação e a disponibilidade variam conforme o perfil do contribuinte e a adoção do padrão pelo município. Para empresas fora das regras específicas do Simples, é importante verificar a orientação local antes de escolher o sistema.
| Perfil | Orientação geral |
|---|---|
| MEI | O Emissor Nacional é obrigatório desde 1º de setembro de 2023. A obrigação de emitir depende da operação e das regras aplicáveis. |
| ME ou EPP optante pelo Simples Nacional | Desde 1º de novembro de 2026, deve emitir pelo Emissor Nacional, via portal ou integração autorizada. |
| Outras empresas e profissionais | Devem confirmar com o município se utilizam o emissor local ou se podem emitir pelo padrão nacional. |
A mudança para empresas do Simples foi definida pela orientação oficial sobre o prazo nacional. Para o MEI, a regra de uso do sistema nacional já havia começado em 2023, conforme a nota técnica de implantação para MEI.
Como emitir a nota fiscal de serviços passo a passo
A emissão começa pela escolha do ambiente correto. No portal ou aplicativo oficial, o prestador acessa o serviço com uma forma de identificação aceita e preenche os dados solicitados. A emissão também pode ocorrer por integração, quando disponível e devidamente configurada.
- Confirme o emissor: verifique se a empresa deve usar o ambiente nacional ou o sistema municipal.
- Acesse sua conta: entre pelo método de autenticação aceito pelo serviço.
- Escolha o tipo de emissão: selecione o modo simplificado ou completo, conforme as opções disponíveis.
- Informe os dados: preencha tomador, município, descrição, código do serviço, competência e valor.
- Revise e emita: confira os campos, conclua a emissão e salve o documento e o comprovante.
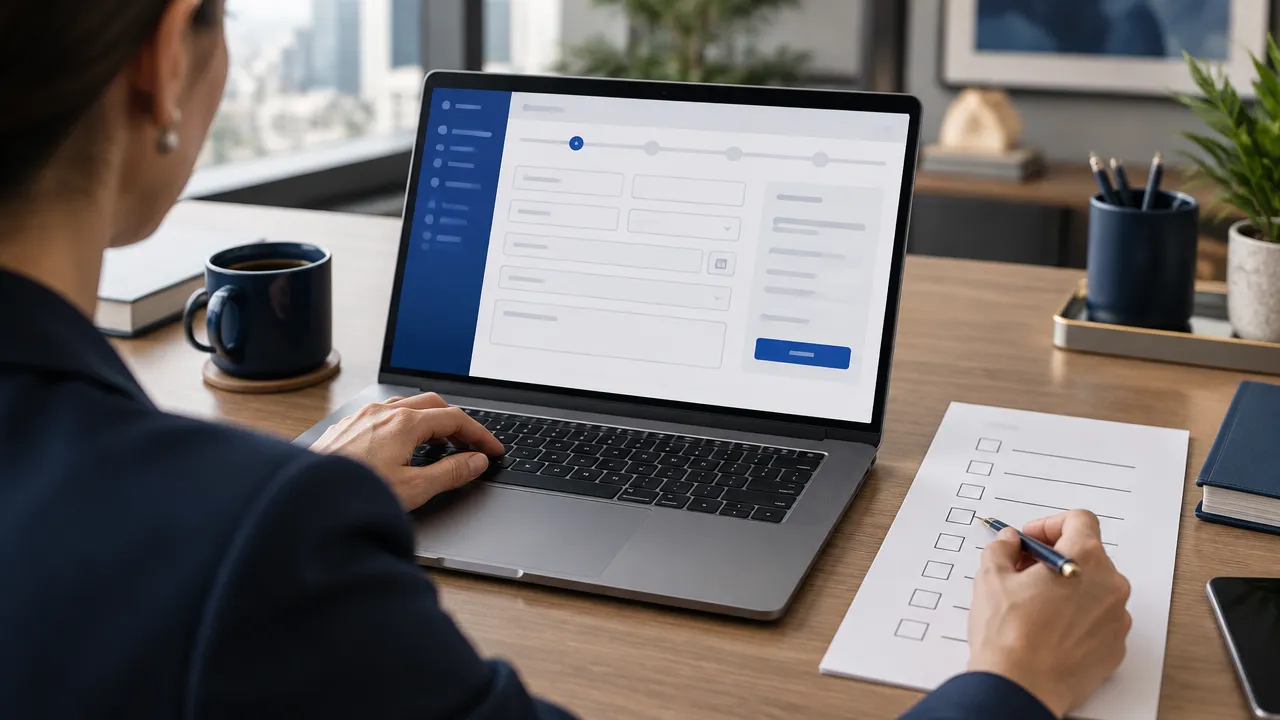
O guia oficial do Emissor Nacional reúne orientações de uso. Em situações com códigos municipais, retenções ou campos específicos, a tela pode solicitar informações adicionais. Uma imagem ilustrativa abaixo mostra a etapa de conferência antes da emissão.
Confira os dados antes de transmitir o documento
Uma revisão curta reduz erros de cadastro e inconsistências na escrituração. Antes de emitir, compare os dados do formulário com o contrato, pedido ou registro interno que comprova o serviço prestado.
- Tomador: confirme CPF ou CNPJ e razão social ou nome.
- Serviço: verifique se a descrição representa o que foi contratado e executado.
- Classificação: confira o código do serviço e os campos tributários exigidos.
- Valores: revise preço, descontos, retenções e demais informações solicitadas.
- Competência e município: confirme a data de referência e a localidade conforme as regras aplicáveis.
A padronização dos códigos e dados fiscais ajuda a manter registros consistentes. Uma referência de classificação tributária pode apoiar a conferência, enquanto a organização de documentos digitais, como XMLs, contribui para a revisão das informações fiscais em conjunto com outros registros.
Para estruturar esse controle, a análise de arquivos fiscais oferece contexto complementar sobre leitura e conferência de documentos digitais. Em operações recorrentes, processos de automação de rotinas tributárias também podem reduzir tarefas manuais de organização e validação.
Cancelamento e correção exigem consulta às regras aplicáveis
O cancelamento ou a substituição de uma NFS-e depende do sistema emissor e das regras do município. Prazos, justificativas e procedimentos podem variar, portanto uma nota emitida com erro não deve ser corrigida por um procedimento improvisado ou pela simples emissão de outro documento.
Consulte as opções disponíveis no próprio emissor e confirme o procedimento com a prefeitura responsável. O portal nacional orienta contribuintes a buscar o município para dúvidas operacionais; os canais oficiais de atendimento também direcionam para a documentação vigente.
Perguntas frequentes
O que é a NFS-e?
A NFS-e é um documento fiscal eletrônico que registra a prestação de um serviço e reúne informações como prestador, tomador, descrição e valor. Ela também fornece dados para a apuração dos tributos aplicáveis, como o ISS. A nota fiscal de produtos, por sua vez, documenta operações com mercadorias.
Qual é a diferença entre NF-e e NFS-e?
A NF-e costuma documentar operações com mercadorias, enquanto a NFS-e registra a prestação de serviços. Cada documento tem regras, sistemas de emissão e informações fiscais próprios. Por isso, a escolha não depende apenas do nome da empresa, mas da natureza da operação realizada.
Quem deve emitir a NFS-e pelo Emissor Nacional?
O MEI já utiliza o Emissor Nacional desde 1º de setembro de 2023. Para microempresas e empresas de pequeno porte optantes pelo Simples Nacional, a emissão pelo padrão nacional tornou-se obrigatória em 1º de novembro de 2026. Outras empresas devem verificar a regra e o sistema adotado no município.
Onde encontrar o manual de emissão da NFS-e nacional?
O guia oficial fica na área de atendimento e documentação do Portal da NFS-e. Ele explica o uso do Emissor Público Nacional. Como os procedimentos podem ser atualizados, vale consultar a versão disponível no portal antes de emitir, especialmente quando a nota envolve campos ou situações tributárias específicos.
Por que não foi possível emitir a NFS-e?
A emissão pode falhar por dados obrigatórios incompletos, acesso incorreto, divergência no cadastro, código de serviço incompatível ou indisponibilidade do sistema. Confira a data de competência e o município selecionado. Se o erro persistir, consulte o guia do emissor e peça orientação à prefeitura responsável.