A recuperação automatizada de créditos tributários cruza documentos fiscais, escriturações e registros de pagamento para localizar valores que podem ser analisados. Ela ajuda empresas, escritórios contábeis e equipes tributárias a revisar grandes volumes de dados com mais consistência. O resultado é uma lista de oportunidades potenciais, não a confirmação automática de um direito nem a garantia de restituição.
Pontos-chave sobre automação e créditos tributários
- A tecnologia organiza dados e sinaliza divergências; a validação jurídica e fiscal continua necessária.
- Documentos, apurações e comprovantes de pagamento precisam ser conciliados para sustentar cada hipótese de crédito.
- Restituição e compensação são caminhos distintos e dependem do tipo de crédito e das regras aplicáveis.
- O prazo de cinco anos informado para pagamentos em DARF não deve ser tratado como regra universal para todo crédito.
- Uma trilha de auditoria permite entender a origem do valor e revisar o cálculo antes de qualquer pedido.
Como funciona a automação da recuperação tributária?
A automação funciona como um fluxo de coleta, cruzamento, análise e validação. Em vez de examinar arquivos isolados, o sistema relaciona documentos fiscais, escriturações, apurações e pagamentos para destacar situações que podem justificar uma revisão.
- Coleta: importa arquivos fiscais e contábeis disponíveis, como XMLs e escriturações, além de dados de apuração e comprovantes relevantes.
- Padronização: organiza períodos, cadastros, códigos e valores para tornar as informações comparáveis.
- Cruzamento: compara o que foi documentado, escriturado, apurado e recolhido.
- Sinalização: aponta diferenças, pagamentos possivelmente indevidos ou maiores que o devido e saldos que merecem conferência.
- Validação e encaminhamento: um profissional revisa as evidências, confirma a hipótese e avalia o procedimento cabível.
Esse processo pode apoiar uma revisão histórica ou um acompanhamento recorrente. Para entender como a ferramenta pode organizar tarefas e dados fiscais, o guia de automação tributária aprofunda a relação entre tecnologia e rotina de gestão.
Quais dados ajudam a localizar créditos potenciais?
A qualidade da análise depende da relação entre os documentos e os pagamentos. Um XML pode mostrar a operação registrada, mas não prova sozinho que determinado valor foi recolhido indevidamente ou que existe um crédito aproveitável. Por isso, a automação precisa comparar fontes complementares e manter o vínculo entre cada achado e sua evidência.
| Fonte de dados | O que pode ajudar a conferir |
|---|---|
| XMLs de notas fiscais e documentos de transporte | Operações, valores, participantes e informações fiscais registradas. |
| Escriturações, como EFD e EFD-Contribuições | Registros declarados e valores levados à apuração. |
| Declarações, guias e comprovantes | Valores informados, recolhidos, retidos ou eventualmente pagos em duplicidade. |
| Cadastros e regras fiscais aplicáveis | Consistência de códigos, classificações e critérios usados no cálculo. |
Quando há lacunas, arquivos duplicados ou cadastros inconsistentes, o sistema deve indicar a limitação em vez de tratar o resultado como definitivo. A revisão dos créditos tributários também precisa considerar a origem do valor e a documentação que sustenta cada etapa.
Quais etapas exigem validação profissional?
A tecnologia pode priorizar achados e padronizar cálculos, mas não deve transformar uma divergência em crédito confirmado sem revisão. A equipe responsável precisa conferir o enquadramento, o período, a legislação aplicável, os documentos de suporte e se o valor já foi utilizado em outra apuração ou pedido.
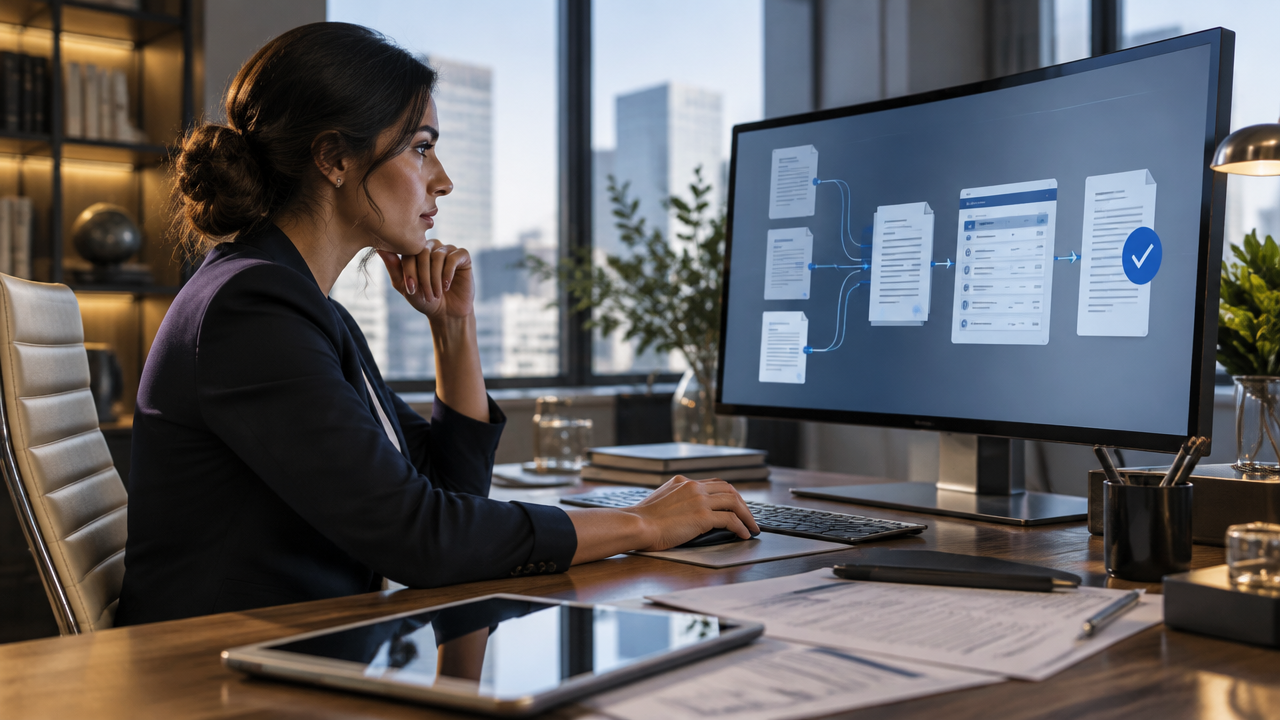
Antes de avançar, a validação deve responder a perguntas práticas:
- Qual fato gerou o possível crédito e em que período ocorreu?
- Quais documentos e registros comprovam a operação e o valor?
- O cálculo considera a regra tributária aplicável àquele caso?
- Há prazo, restrição ou etapa prévia que afete o pedido?
- O valor já foi pedido, compensado ou utilizado anteriormente?
Esse controle reduz o risco de apresentar valores sem suporte ou de repetir aproveitamentos. Uma análise do PER/DCOMP ajuda a compreender o papel do procedimento federal no pedido e na declaração de compensação.
Restituição e compensação são a mesma coisa?
Não. A restituição busca a devolução de um valor, enquanto a compensação utiliza um crédito para extinguir débitos, quando as regras permitem. O canal e os requisitos dependem da origem do crédito e do tributo. Para tributos federais, a Receita Federal reúne orientações para compensar tributos, incluindo situações atendidas pelo PER/DCOMP.
Em certos casos de pagamento indevido ou maior que o devido em DARF, o pedido de restituição ou a declaração de compensação é elaborado pelo PER/DCOMP Web, conforme as orientações para solicitar ou compensar o crédito. Outras situações podem exigir procedimentos diferentes. Por isso, a classificação correta do crédito vem antes da escolha do caminho.
Quais prazos e riscos precisam entrar na análise?
O prazo deve ser verificado por tipo de crédito, tributo e fato que dá origem ao pedido. Para pedidos de restituição e declarações de compensação relacionados a pagamento em DARF, a Receita Federal informa prazo de cinco anos, contado da arrecadação. Esse parâmetro não deve ser generalizado para todas as hipóteses; a regra de prazo para pagamentos em DARF deve ser lida conforme o caso concreto.
Entre os riscos operacionais estão dados incompletos, classificação incorreta, divergências entre escrituração e pagamento e cálculos sem memória verificável. Uma automação bem controlada registra a fonte, a regra usada, o período e as alterações feitas na análise. Esse histórico facilita auditorias internas e permite corrigir parâmetros sem perder a rastreabilidade.
Como avaliar uma automação fiscal antes de adotá-la?
A ferramenta deve permitir rastrear cada valor até os documentos que o originaram e explicar por que uma operação foi sinalizada. Também é importante separar alertas preliminares de créditos validados e manter aprovações humanas antes de transmitir pedidos ou declarações.
- Verifique quais formatos de arquivos e períodos históricos podem ser processados.
- Confirme se os cálculos e regras aplicados podem ser revisados e documentados.
- Avalie como a solução aponta dados ausentes, inconsistências e possíveis duplicidades.
- Defina responsáveis pela validação, aprovação e acompanhamento de cada caso.
- Meça resultados por qualidade dos achados e tempo de análise, não apenas por valores estimados.
Assim, a recuperação automatizada deixa de ser uma busca pontual e passa a apoiar uma rotina de controle. O ganho depende da qualidade dos dados, da atualização dos critérios e da revisão técnica antes de qualquer pedido de restituição ou compensação.
Perguntas frequentes
Como funciona a recuperação de créditos tributários?
A recuperação de créditos começa pela identificação de pagamentos indevidos ou maiores que o devido, saldos credores e outras hipóteses previstas para cada tributo. A automação cruza documentos e apurações para apontar situações que merecem análise. Depois, um profissional valida o direito, calcula o valor e define o procedimento adequado para pedir restituição ou compensar débitos.
Qual é o sistema para recuperação de crédito tributário?
O sistema adequado depende do tipo de crédito, do tributo e do ente responsável. Para determinadas situações envolvendo tributos federais, a Receita Federal disponibiliza o PER/DCOMP Web. Uma ferramenta de automação pode apoiar a análise dos documentos e a preparação das informações, mas não substitui a verificação da regra aplicável nem a transmissão pelo canal oficial.
Como funciona a restituição de créditos tributários?
A restituição é solicitada quando há um valor passível de devolução, conforme as regras do tributo e o procedimento do órgão competente. Em casos federais de pagamento indevido ou maior que o devido em DARF, o pedido pode ser feito pelo PER/DCOMP Web. A análise automatizada organiza evidências, mas não garante deferimento.
O que é automação tributária?
Automação tributária é o uso de tecnologia para executar ou apoiar tarefas como coleta de documentos, cruzamento de dados, conferência de apurações e identificação de divergências. Na recuperação de créditos, ela ajuda a localizar oportunidades e organizar evidências. A interpretação da legislação, a validação do crédito e a decisão sobre o pedido exigem controle profissional.
A automação fiscal garante a recuperação do crédito?
Não. A automação pode apontar valores potencialmente recuperáveis, mas a identificação de uma divergência não confirma, por si só, o direito ao crédito. É necessário conferir a legislação, os documentos, os prazos, a origem do valor e a possibilidade de restituição ou compensação. O pedido deve seguir o procedimento aplicável ao tributo.