Erros ocultos em obrigações acessórias quase nunca aparecem na primeira conferência. Eles surgem no desencontro entre XMLs, escriturações, fechamentos e declarações que deveriam contar a mesma história fiscal. Para departamentos tributários, escritórios contábeis e consultorias, o caminho mais seguro é mapear esses pontos de ruptura antes da transmissão, com trilhas de validação baseadas em dados e revisão por exceção.
O ponto central é simples: a falha rara não está apenas no campo vazio, mas na inconsistência silenciosa entre sistemas, cadastros e regras. Quando a empresa trata a obrigação acessória como fluxo de dados, e não só como entrega mensal, o erro deixa de ser invisível.
Principais pontos para encontrar falhas antes da fiscalização
- O maior risco está no cruzamento: notas, apurações e declarações precisam fechar entre si.
- Erros ocultos tendem a ser cadastrais: CST, NCM, CFOP, alíquota, participante e natureza da operação contaminam várias obrigações ao mesmo tempo.
- Retificação sem causa raiz repete o problema: corrigir arquivo não basta quando o dado de origem continua errado.
- Prioridade deve seguir materialidade e recorrência: nem toda divergência tem o mesmo potencial de autuação.
- Auditoria preventiva funciona melhor por exceção: regras objetivas reduzem revisão manual e destacam o que realmente exige análise técnica.
Onde os erros ocultos realmente nascem
O erro escondido costuma nascer antes da obrigação acessória. Ele começa no cadastro, na classificação fiscal, no documento de entrada, no evento de folha ou na integração entre ERP e sistema fiscal. Quando chega ao SPED ou à declaração, a informação já está formalmente estruturada, mas materialmente errada.
Por isso, o mapeamento precisa partir da origem do dado. Em operações com grande volume de documentos, vale combinar a leitura de XMLs, eventos de retenção, escriturações e obrigações periódicas. Esse raciocínio conversa com a lógica de análise de XMLs fiscais e com práticas de compliance tributário estruturado, em que o foco sai do preenchimento isolado e vai para a consistência do conjunto.
Pelo Código Tributário Nacional, a obrigação acessória existe no interesse da arrecadação e da fiscalização. Na prática, isso significa que a qualidade do dado importa tanto quanto a entrega no prazo.
Quais cruzamentos devem entrar primeiro no mapa de risco
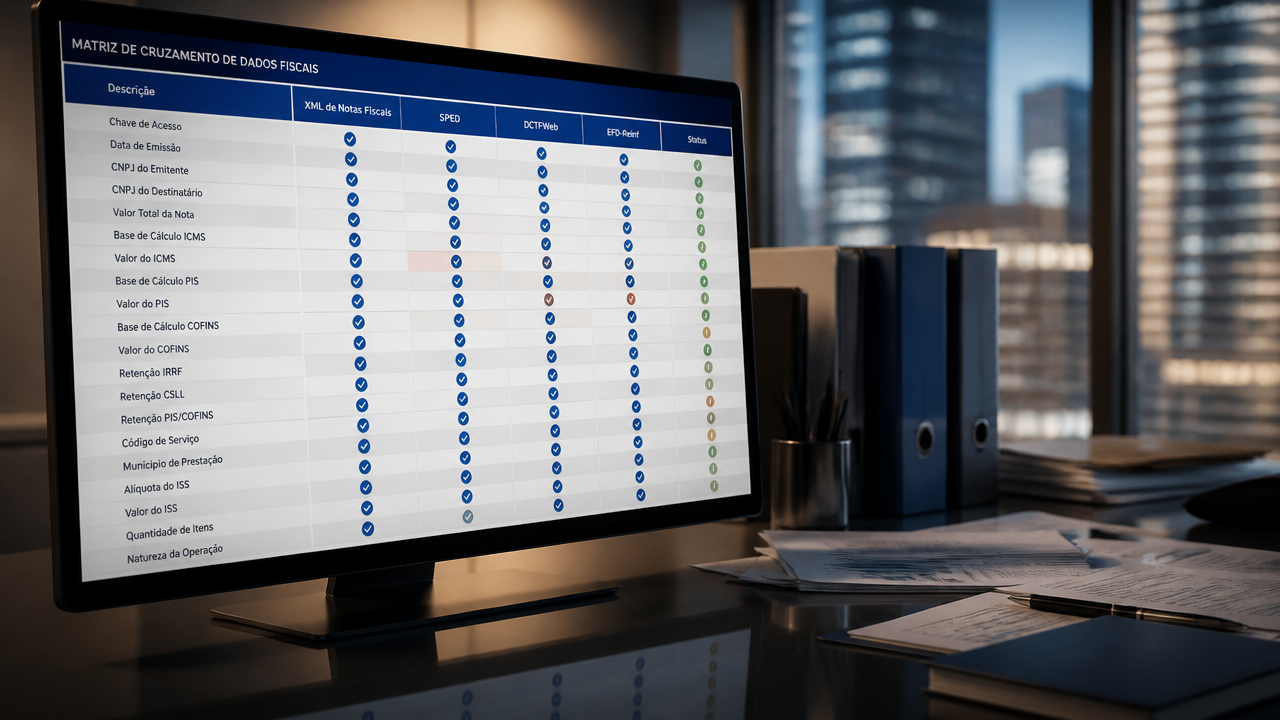
O melhor mapa começa com poucos cruzamentos, mas altamente sensíveis. O objetivo é testar relações que o Fisco também observa e que revelam distorções em cadeia. Em vez de revisar tudo de uma vez, a empresa ganha mais quando monta uma matriz de confrontos críticos.
| Cruzamento | O que costuma revelar | Sinal de alerta |
|---|---|---|
| XMLs x escrituração | nota não escriturada, duplicidade, documento com chave inválida | diferença de quantidade, valor ou CFOP |
| EFD x apuração | base, crédito ou débito incompatível | saldo fiscal sem lastro documental |
| EFD-Reinf x DCTFWeb | retenções ou fechamentos divergentes | valores confessados diferentes |
| Folha x eSocial x DCTFWeb | evento transmitido sem reflexo no fechamento | encargos incompatíveis |
| Cadastros x documentos | classificação fiscal inadequada | CST, NCM ou natureza incoerente |
Na rotina de obrigações como SPED e DCTFWeb, esse tipo de confronto evita que a mesma inconsistência reapareça em arquivos diferentes com aparência de erro novo.
Quais sinais indicam erro de fato e erro de direito
Separar o tipo de falha acelera a correção. Erro de fato nasce de dado incorreto, ausente ou truncado. Erro de direito nasce de interpretação inadequada da regra aplicável à operação.
Essa distinção é útil porque muda o tratamento. Se o problema está em CST, base, data, chave ou cadastro, a revisão deve atacar origem, integração e parametrização. Se a falha está no enquadramento da operação, no aproveitamento de crédito ou na leitura da norma, o caminho passa por critério técnico, documentação de premissas e governança da decisão.
- Erro de fato: valor incorreto, nota ausente, código fiscal incompatível, retenção não refletida.
- Erro de direito: interpretação indevida sobre incidência, crédito, regime ou tratamento tributário.
- Erro misto: regra mal definida no sistema, que gera dado errado em escala.
Em ambientes com muito volume, esse terceiro grupo merece prioridade. Ele é o que mais produz falhas repetidas, silenciosas e caras.
Como montar uma rotina de auditoria preventiva por exceção
O método mais eficiente não depende de revisar linha por linha. Ele depende de critérios objetivos para destacar o que foge do padrão. A empresa reduz retrabalho quando cria testes recorrentes e distribui a análise por materialidade, recorrência e impacto regulatório.
Uma boa rotina pode seguir esta sequência:
- definir as obrigações críticas por tributo, unidade e periodicidade;
- mapear a origem de cada dado relevante, inclusive XML, folha, ERP e planilhas paralelas;
- criar regras de validação com tolerância zero para campos estruturantes;
- classificar divergências por causa provável, impacto e urgência;
- corrigir na origem antes de retificar a obrigação transmitida;
- registrar a causa raiz para evitar repetição no ciclo seguinte.
Essa disciplina se conecta a uma rotina preventiva de riscos fiscais e a uma gestão automatizada de dados tributários, especialmente quando a operação lida com grande massa de documentos.
Por que retificar sem atacar a causa raiz aumenta o risco
Retificação é consequência, não solução. Quando a empresa corrige apenas o arquivo entregue, mas preserva o cadastro defeituoso, a integração falha ou o parâmetro errado, o problema volta no mês seguinte com outro formato.
Esse ciclo cria uma falsa sensação de controle. A obrigação é reapresentada, mas a base continua instável. Em poucos períodos, surgem inconsistências históricas, perda de rastreabilidade e dificuldade para defender a lógica usada em fiscalização.
O mapeamento maduro precisa registrar três camadas: o erro encontrado, a origem do erro e a regra criada para impedir recorrência. Sem isso, a área fiscal continua apagando incêndios. Com isso, passa a gerir padrões.
Quais indicadores mostram que o processo está melhorando
O processo melhora quando a área mede qualidade de dado, e não só prazo de entrega. Acompanhamento sem indicador costuma premiar velocidade e esconder fragilidade técnica.
- percentual de divergências por obrigação e por origem do dado;
- tempo médio entre identificação e correção;
- taxa de recorrência da mesma inconsistência;
- volume de retificações por período;
- quantidade de exceções sem causa raiz definida;
- impacto potencial evitado em multas, glosas ou retrabalho.
Quando esses indicadores entram na rotina, a obrigação acessória deixa de ser apenas um calendário de entregas e passa a funcionar como instrumento de qualidade fiscal. Em cenários afetados por mudanças normativas e pela adaptação ao novo ambiente de compliance, essa visibilidade tende a ganhar ainda mais peso.
Perguntas frequentes
Qual é a diferença entre obrigação principal e obrigação acessória?
Obrigação principal é a que envolve pagar tributo ou penalidade. Obrigação acessória é a que exige informar, escriturar, declarar, emitir documentos e manter registros no interesse da arrecadação e da fiscalização. Na prática, SPED, DCTFWeb, EFD-Reinf e emissão de documentos fiscais entram na segunda categoria.
Quais são exemplos de obrigações acessórias fiscais?
Entre os exemplos mais comuns estão a escrituração no SPED, a entrega da EFD ICMS IPI, da EFD Contribuições, da EFD-Reinf, da DCTFWeb, do eSocial e a emissão e guarda de documentos fiscais eletrônicos. Cada obrigação depende do regime, da operação e do ente fiscalizador envolvido.
O que é o descumprimento de obrigação acessória?
O descumprimento ocorre quando a empresa entrega com atraso, omite informações, transmite dados inconsistentes ou deixa de praticar um ato exigido pela legislação tributária. Mesmo sem imposto adicional a pagar, a falha pode gerar multa, retrabalho, risco de autuação e distorções em outras declarações ligadas ao mesmo fato.
A nota fiscal é considerada uma obrigação acessória?
A nota fiscal integra o conjunto de deveres instrumentais do contribuinte e, por isso, se conecta às obrigações acessórias. Emitir, armazenar e escriturar corretamente o documento faz parte da trilha de conformidade que sustenta apuração, declaração e fiscalização dos tributos.
Qual a diferença entre erro de fato e erro de direito tributário?
Erro de fato nasce de informação incorreta ou incompleta, como valor, CST, NCM, base ou data errada. Erro de direito decorre de interpretação jurídica inadequada, como enquadramento indevido de operação ou aplicação incorreta de regra tributária. No mapeamento preventivo, os dois precisam de testes diferentes.