A DCTF é a declaração usada para informar à Receita Federal tributos federais apurados e dados relacionados à sua quitação. Desde os fatos geradores de janeiro de 2025, a declaração antiga, transmitida pelo PGD, foi substituída pela DCTFWeb, que passou a reunir essas informações com dados de outras obrigações. Entender essa transição ajuda empresas e profissionais fiscais a identificar o sistema correto, os prazos e as conferências necessárias.
O que mudou e o que exige atenção
- A declaração tradicional deixou de ser usada para fatos geradores a partir de janeiro de 2025.
- O PGD continua necessário para períodos até dezembro de 2024, inclusive em retificações.
- A DCTFWeb consolida dados de escriturações e do MIT, Módulo de Inclusão de Tributos.
- A transmissão mensal deve ser conferida junto ao prazo e às regras aplicáveis à entidade.
A declaração informa tributos federais e seus créditos
A sigla significa Declaração de Débitos e Créditos Tributários Federais. Historicamente, a obrigação registrava tributos apurados pela entidade, pagamentos realizados, compensações, parcelamentos e outras informações que explicassem a situação dos débitos perante a Receita Federal.
O objetivo é permitir que o Fisco confronte os valores declarados com pagamentos e dados enviados em outras obrigações. Por isso, a declaração não deve ser tratada como uma etapa isolada: diferenças entre apuração, escrituração e recolhimento podem gerar pendências ou exigir correção.
Para os períodos atuais, a página oficial da DCTFWeb reúne orientações e acesso aos serviços da Receita. A escolha entre o sistema antigo e o atual depende principalmente do período de apuração.
Quem precisa declarar depende dos fatos e do enquadramento
Devem cumprir a obrigação as pessoas jurídicas e demais entidades incluídas nas regras da Receita Federal, conforme os tributos e fatos geradores relacionados ao período. O enquadramento não deve ser decidido apenas pelo porte, pelo regime tributário ou pela existência de empregados.
Para saber se há entrega devida, a área fiscal precisa verificar:
- a natureza jurídica e a situação cadastral da entidade;
- se houve fatos geradores ou débitos a declarar no período;
- quais informações já foram transmitidas pelo eSocial e pela EFD-Reinf;
- se há tributos a incluir no MIT ou situações sem movimento sujeitas a comunicação.
Como as regras variam conforme a situação, a empresa deve confirmar o enquadramento antes de presumir dispensa. A conferência da rotina de entrega da DCTFWeb pode ajudar a separar as etapas de apuração, fechamento e transmissão.
Desde 2025, a DCTFWeb substitui a declaração antiga
A mudança vale para fatos geradores ocorridos a partir de janeiro de 2025. A DCTF tradicional, preenchida no PGD, permanece aplicável apenas a períodos até dezembro de 2024, para entrega original ou retificação. Assim, uma declaração atrasada de período antigo não deve ser confundida com a obrigação dos períodos atuais.
Na rotina atual, dados previdenciários e retenções podem vir de escriturações como eSocial e EFD-Reinf. Outros tributos são informados no MIT, que integra a declaração consolidada. A transição exige atenção à origem de cada valor e ao período a que ele pertence. A evolução das regras da DCTFWeb ajuda a contextualizar essa reorganização.
A conferência deve acompanhar o caminho dos dados
Antes de transmitir, o responsável precisa reconciliar as informações de origem, validar débitos e créditos e verificar se o fechamento foi concluído corretamente. Um valor ausente na escrituração ou lançado no período errado pode afetar a declaração consolidada e o documento de arrecadação.
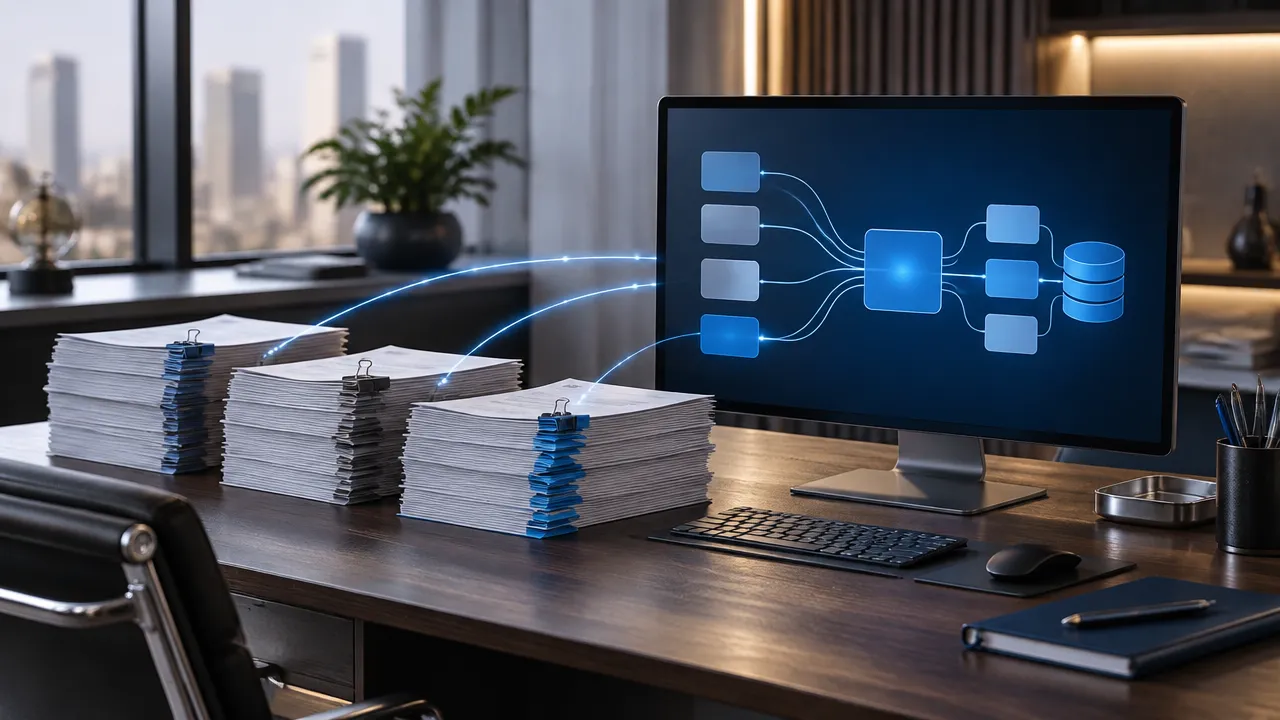
- Fechar as escriturações que alimentam a declaração, quando aplicável.
- Conferir os valores apurados, retenções, créditos e pagamentos.
- Incluir no MIT os tributos que não são informados pelas escriturações integradas.
- Transmitir a DCTFWeb, guardar o recibo e conferir os débitos e documentos disponíveis.
Esse fluxo também exige coerência entre as obrigações acessórias relacionadas. A revisão da EFD-Reinf e dos dados fiscais pode reduzir divergências antes do envio.
Prazo, ausência de movimento e consequências do atraso
Como regra geral, a DCTFWeb mensal deve ser transmitida até o último dia útil do mês seguinte ao período de apuração. O calendário e eventuais regras específicas precisam ser conferidos para cada competência, pois o dia exato varia conforme fins de semana, feriados e orientações vigentes.
Uma competência sem débitos não significa automaticamente que a entidade esteja dispensada de qualquer providência. A necessidade de declarar ausência de movimento depende do enquadramento e do histórico de entregas. Se houver atraso ou omissão, podem ocorrer penalidades e pendências fiscais; por isso, é importante consultar a situação da declaração e corrigir inconsistências sem demora.
Uma rotina de conferência da apuração tributária ajuda a identificar diferenças antes do prazo. Para períodos antigos, a equipe deve usar o PGD correspondente; para fatos geradores desde janeiro de 2025, deve seguir o fluxo da DCTFWeb e do MIT.
Perguntas frequentes
A DCTF foi extinta?
A DCTF tradicional deixou de ser usada para declarar fatos geradores ocorridos a partir de janeiro de 2025. Para períodos até dezembro de 2024, ela continua disponível para declarações originais e retificadoras. A DCTFWeb permanece ativa e passou a reunir informações que antes eram entregues por declarações distintas.
Quem deve enviar a DCTFWeb?
Devem apresentar a declaração as pessoas jurídicas e demais entidades enquadradas nas regras da Receita Federal, conforme seus fatos geradores e tributos apurados. A obrigação não deve ser presumida apenas pelo porte ou regime tributário: é preciso verificar a situação da entidade e quais informações precisam ser declaradas no período.
Qual é o prazo para enviar a DCTFWeb em 2026?
A DCTFWeb mensal deve ser transmitida, em regra, até o último dia útil do mês seguinte ao período de apuração. Como feriados e calendários podem afetar o dia exato, a empresa deve confirmar a data aplicável no sistema da Receita Federal antes de fechar a rotina de entrega.
É obrigatório enviar a DCTFWeb sem movimento?
A entrega sem movimento depende do enquadramento e da situação da entidade. A ausência de débitos em um mês não significa, por si só, que nenhuma declaração seja necessária. A empresa deve conferir se precisa informar a ausência de fatos geradores e se já cumpriu essa exigência em período anterior.
Como fazer a entrega da DCTFWeb?
A transmissão é feita no ambiente da Receita Federal, após o fechamento e a conferência das informações aplicáveis ao período. O responsável deve integrar os dados disponíveis, incluir no MIT os tributos que não vêm das escriturações integradas, transmitir a declaração e guardar o recibo e os documentos de suporte.