Uma gestão tributária eficiente em 2026 depende menos de esforço isolado e mais de método. Para escritórios, consultorias e áreas fiscais que lidam com alto volume de dados, o ganho real aparece quando a operação passa a trabalhar com diagnóstico, processos padronizados, indicadores claros e tecnologia aplicada sobre bases confiáveis. Esse é o caminho para reduzir retrabalho, sustentar compliance e abrir espaço para análise estratégica.
O ponto central é simples: a área tributária precisa controlar melhor o que já faz hoje e, ao mesmo tempo, se preparar para um ambiente regulatório mais complexo. Em 2026, isso inclui lidar com obrigações acessórias, integrações entre sistemas e os efeitos práticos da transição da reforma sobre cadastros, documentos e apuração.
Principais pontos para uma operação mais eficiente
- Diagnóstico operacional: mapear gargalos antes de trocar sistema ou redesenhar equipe.
- Padronização: transformar conhecimento disperso em rotina documentada.
- Dados íntegros: tratar XMLs, SPEDs, declarações e cadastros como base de decisão.
- Indicadores úteis: medir erro, prazo, retrabalho, risco e recuperação de valor.
- Automação com critério: aplicar tecnologia onde o volume manual já compromete qualidade.
- Preparação para 2026: revisar processos à luz da transição da Reforma Tributária do Consumo.
Gestão tributária eficiente começa com diagnóstico, não com ferramenta
O primeiro passo é descobrir onde a operação perde tempo e confiança. Sem esse mapa, a empresa tende a automatizar exceções, manter controles paralelos e esconder falhas em planilhas. Um modelo centralizado da operação tributária ajuda a enxergar dependências entre documentos, pessoas e entregas.
O diagnóstico precisa responder quatro perguntas: quais dados entram, quem valida, onde o erro aparece e quanto custa corrigi-lo. Em muitas operações, o problema não está na apuração em si, mas na origem do dado, na classificação fiscal ou na ausência de conferência entre áreas.
Quais processos precisam entrar no mapa?
O mapeamento mínimo deve cobrir rotinas recorrentes e pontos de maior exposição. Quando a empresa faz isso com profundidade, ela consegue definir prioridade de automação e de revisão de regras.
| Frente | O que verificar | Risco comum |
|---|---|---|
| Documentos fiscais | entrada, saída, cancelamentos, eventos e consistência cadastral | base incorreta para apuração |
| Obrigações acessórias | fontes, prazos, dependências e validações | entrega com inconsistência |
| Cadastros e parametrizações | NCM, CST, CFOP, alíquotas e regras por operação | tributação inadequada |
| Conciliações | cruzamento entre fiscal, contábil e financeiro | diferenças não tratadas |
| Controles de auditoria | evidências, histórico e responsáveis | baixa rastreabilidade |
Padronização reduz retrabalho e deixa o compliance menos dependente de memória
Depois do diagnóstico, a prioridade é padronizar. Gestão eficiente não depende de uma pessoa lembrar como tratar cada exceção. Depende de critérios registrados, responsabilidades definidas e revisão periódica. Um processo consistente de classificação fiscal costuma ser um dos pontos mais relevantes porque influencia apuração, crédito, obrigação acessória e risco de autuação.
Padronização também significa definir o que é conferido antes, durante e depois do fechamento. O objetivo é mover a operação de correção tardia para prevenção. Quando a rotina é clara, a área ganha previsibilidade e consegue concentrar energia em análise tributária, não apenas em apagar incêndios.
- formalizar regras por tipo de operação e estabelecimento
- definir responsáveis por cadastro, validação e fechamento
- criar checklists por obrigação e por período
- registrar exceções e suas causas para evitar recorrência
O que medir para saber se a gestão tributária funciona
Sem indicador, a área só percebe o problema quando ele já virou atraso, multa ou retrabalho. A gestão tributária precisa acompanhar poucos números, mas de forma contínua. Um painel de compliance tributário deve mostrar desempenho operacional e exposição ao risco ao mesmo tempo.
Os indicadores mais úteis costumam ser:
- prazo médio de fechamento por obrigação
- percentual de entregas retificadas
- volume de inconsistências por origem do dado
- tempo consumido em conferência manual
- créditos identificados e aproveitados
- número de exceções sem tratamento definitivo
Essas métricas ajudam a responder se a área está apenas trabalhando muito ou se está trabalhando melhor. Quando um indicador piora, a análise deve voltar à causa raiz, não apenas ao sintoma.
Como usar dados fiscais e inteligência artificial com utilidade real
A tecnologia gera resultado quando atua sobre volume, repetição e cruzamento complexo. Em vez de concentrar esforço em tarefas mecânicas, a operação pode usar automação aplicada à gestão de dados fiscais para organizar arquivos, validar consistência e priorizar análises mais críticas.
Segundo o Plano Brasileiro de Inteligência Artificial, a IA é vista como alavanca de produtividade e de automação de processos, especialmente em contextos com grande volume de dados. Na área tributária, isso faz diferença porque XMLs, SPEDs, declarações e demonstrativos não podem mais ser tratados como arquivos isolados.
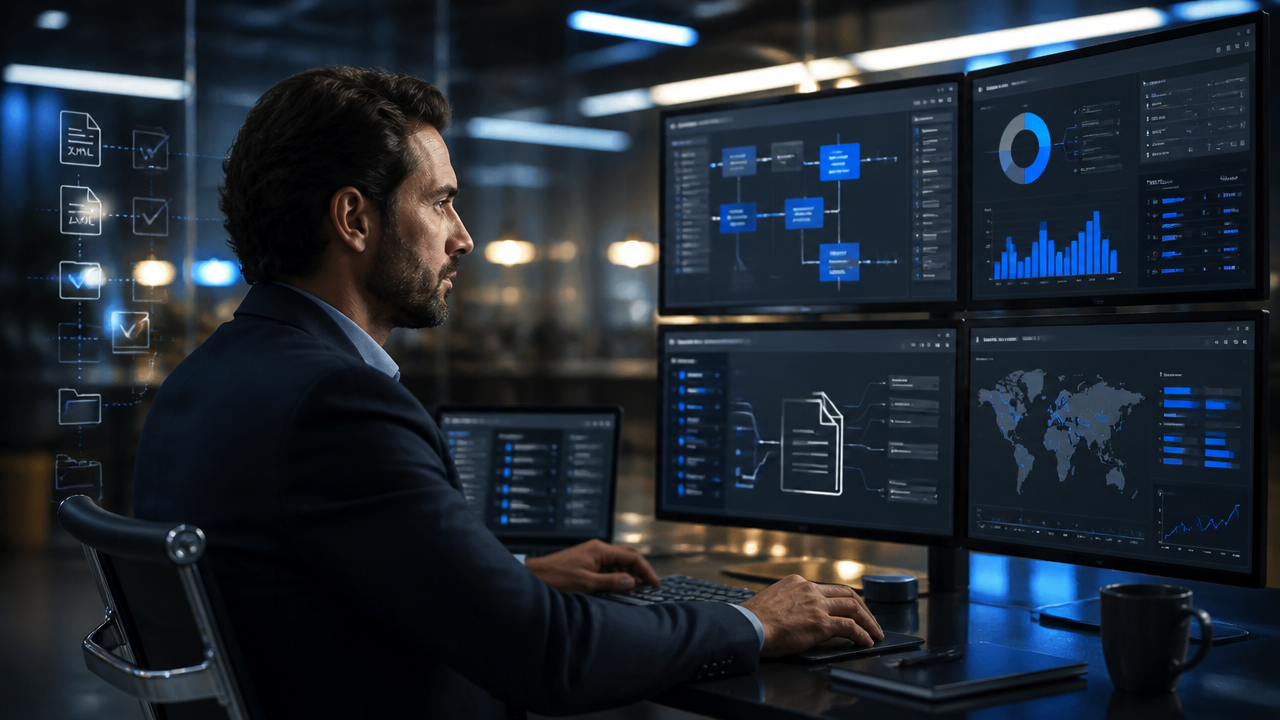
O ganho prático aparece em três frentes:
- leitura e organização de bases extensas
- detecção de divergências e padrões de risco
- priorização de revisão humana onde o impacto é maior
Para esse modelo funcionar, a empresa precisa tratar dados fiscais estruturados para análise como ativo operacional. Sem isso, a automação perde precisão e só acelera inconsistências antigas.
Por que 2026 exige revisão do modelo operacional tributário
Em 2026, eficiência tributária também significa prontidão regulatória. A implementação da Reforma Tributária do Consumo já exige acompanhamento porque muda o horizonte de cadastros, documentos, apuração e obrigações. Além disso, a fase de testes do sistema de apuração do IBS começou em 2026 com alíquota teste de 0,1%, sem cobrança efetiva, o que reforça a necessidade de preparação operacional.
Isso não significa refazer toda a área de uma vez. Significa revisar pontos que costumam gerar impacto acumulado:
- cadastros tributários e regras por operação
- qualidade dos documentos fiscais de entrada e saída
- capacidade de cruzar dados entre obrigações e apuração
- trilhas de auditoria para sustentar conferência e decisão
Também vale observar a integração entre DCTFWeb, eSocial e EFD-Reinf, já que a consistência entre essas bases interfere diretamente na qualidade do fechamento e da declaração.
Como implantar uma gestão tributária mais eficiente nos próximos 90 dias
A mudança funciona melhor quando é implementada em ciclos curtos. Em vez de um projeto genérico de transformação, a empresa pode atacar poucos gargalos com alto impacto, medir resultado e expandir. Uma leitura prática dos impactos da reforma no compliance ajuda a definir prioridade sem perder o foco operacional.
- Semanas 1 e 2: mapear processos, fontes de dados, responsáveis e pontos de retrabalho.
- Semanas 3 e 4: padronizar cadastros, checklists e critérios de conferência.
- Semanas 5 e 6: criar painel com indicadores operacionais e de risco.
- Semanas 7 e 8: automatizar tarefas repetitivas e cruzamentos de maior volume.
- Semanas 9 a 12: revisar aderência à transição regulatória e ajustar governança entre fiscal, contábil e jurídico.
O resultado esperado não é apenas mais velocidade. É maior capacidade de decidir com base em dados, reduzir exposição e transformar a área tributária em uma função mais previsível e estratégica.
Perguntas frequentes
O que significa fazer gestão tributária?
Fazer gestão tributária significa organizar rotinas, regras, dados e responsáveis para apurar tributos com precisão, cumprir obrigações acessórias no prazo e identificar riscos e oportunidades. Na prática, isso exige visão integrada entre documentos fiscais, cadastros, parametrizações, apurações e controles de conferência.
Quais são os 4 pilares de uma gestão tributária eficiente?
Os pilares mais úteis para a área tributária são diagnóstico, padronização, monitoramento e melhoria contínua. O diagnóstico mostra onde estão os gargalos, a padronização reduz variações, o monitoramento acompanha desempenho e a melhoria contínua ajusta processos, tecnologia e critérios conforme mudanças legais e operacionais.
O que muda na gestão tributária em 2026?
Em 2026, a prioridade é revisar cadastros, regras fiscais, documentos de entrada e saída, obrigações acessórias e trilhas de auditoria. A área também precisa preparar dados para conviver com o modelo atual e com a transição da Reforma Tributária do Consumo, evitando controles paralelos frágeis e retrabalho manual.
Quais indicadores acompanhar na gestão tributária?
Os primeiros indicadores devem ser taxa de erros por obrigação, prazo médio de fechamento, volume de retrabalho, percentual de conciliações concluídas, créditos identificados e tempo gasto em conferências manuais. Esses números mostram se a operação está ganhando previsibilidade ou apenas trabalhando mais para corrigir falhas recorrentes.
Como a inteligência artificial melhora a gestão tributária?
A inteligência artificial ajuda quando é aplicada sobre dados organizados e processos definidos. Ela pode priorizar conferências, cruzar grandes volumes de arquivos, apontar inconsistências e acelerar análises, mas não substitui governança, critérios fiscais nem validação técnica. Sem base de dados confiável, a automação só escala o erro.