A prescrição intercorrente pode extinguir o crédito tributário quando o prazo aplicável se completa durante a execução fiscal, observada a sistemática do art. 40 da Lei nº 6.830/1980. Para advogados tributaristas, consultorias, contadores e departamentos fiscais, o ponto decisivo é reconstruir a sequência dos atos processuais, sem confundir o início da contagem com a prescrição já consumada.
Pontos centrais para analisar o prazo
- O período de um ano de suspensão começa com a ciência da Fazenda sobre a não localização do devedor ou a ausência de bens penhoráveis.
- Terminado esse período, começa automaticamente o prazo prescricional aplicável, que em regra é de cinco anos para créditos tributários.
- Pedidos sem resultado útil não equivalem, por si sós, a citação efetiva ou constrição patrimonial.
- O fundamento da decisão de extinção é essencial para avaliar se o crédito foi alcançado pela prescrição.
A LC nº 236/2026 não está confirmada como mudança vigente
Na verificação realizada para este artigo, em 2 de outubro de 2026, não foi possível confirmar em fonte oficial a existência, o conteúdo e a vigência da LC nº 236/2026 mencionada na pauta. Por isso, não se deve tratá-la como norma que renova o prazo de cobrança nem afirmar que criou execuções fiscais imprescritíveis.
Também é necessário distinguir a hipótese de renovação de prazo de uma regra vigente. Uma tese sobre cobranças sucessivas ou sobre a constitucionalidade de eventual mudança deve ser apresentada como questão jurídica a examinar, não como resultado já reconhecido pelos tribunais.
Como começa a contagem prevista no art. 40 da LEF?
Quando a Fazenda Pública toma ciência de que o devedor não foi localizado ou de que não foram encontrados bens penhoráveis, inicia-se automaticamente o período de suspensão de um ano. O juiz deve declarar a suspensão, mas a ausência desse pronunciamento não impede o início da contagem, conforme o entendimento do Tema 566 do STJ.
Encerrado o ano, começa automaticamente o prazo prescricional, mesmo que não haja novo despacho ou pedido de arquivamento. Para créditos tributários, o art. 174 do CTN prevê, em regra, cinco anos a partir da constituição definitiva do crédito. A análise do prazo intercorrente, porém, também exige identificar a natureza da dívida e conferir eventuais causas legais que afetem a contagem.
Suspensão e interrupção produzem efeitos diferentes
Suspensão e interrupção não são sinônimos. Na suspensão, a contagem fica paralisada durante o período previsto, conforme as regras aplicáveis. Na interrupção, um evento legalmente relevante reinicia o prazo, sujeito ao regime específico da obrigação.
| Mecanismo | Efeito geral | Aplicação na execução fiscal |
|---|---|---|
| Suspensão | Paralisa temporariamente a contagem. | O art. 40 prevê um ano de suspensão nas condições legais. |
| Interrupção | Reinicia o prazo quando se aperfeiçoa uma causa legal. | O STJ reconhece efeitos para citação efetiva e constrição patrimonial efetiva, não para simples pedidos sem resultado. |
O art. 174 do CTN enumera causas de interrupção da prescrição do crédito tributário. Já para a contagem intercorrente, é importante observar os marcos específicos consolidados pelo STJ nos Temas 566 a 568, sem presumir que qualquer petição da Fazenda altere o prazo.
O que os Temas 566 do STJ e 390 do STF esclarecem?
O Tema 566 do STJ fixa o início automático do ano de suspensão na data em que a Fazenda toma ciência da não localização do devedor ou da inexistência de bens. O Tema 567 estabelece que o prazo prescricional começa automaticamente depois do ano de suspensão. Pelo Tema 568, citação efetiva, inclusive por edital, e constrição patrimonial efetiva podem interromper a contagem; um pedido desacompanhado de resultado útil não basta.
O STF, no Tema 390, reconheceu a constitucionalidade do art. 40 da LEF e assentou que o prazo de um ano tem natureza processual, seguido automaticamente pelo prazo prescricional tributário de cinco anos. Esse precedente não declarou o artigo inconstitucional; uma discussão sobre eventual regra legislativa diferente precisaria ser analisada à luz do seu texto e do caso concreto.
Como montar uma linha do tempo do processo
Uma linha do tempo ajuda a identificar o marco inicial, os períodos sucessivos e os eventos que podem alterar a conclusão. No exemplo abaixo, as datas são ilustrativas e não substituem a conferência dos autos nem o cálculo jurídico do prazo final.
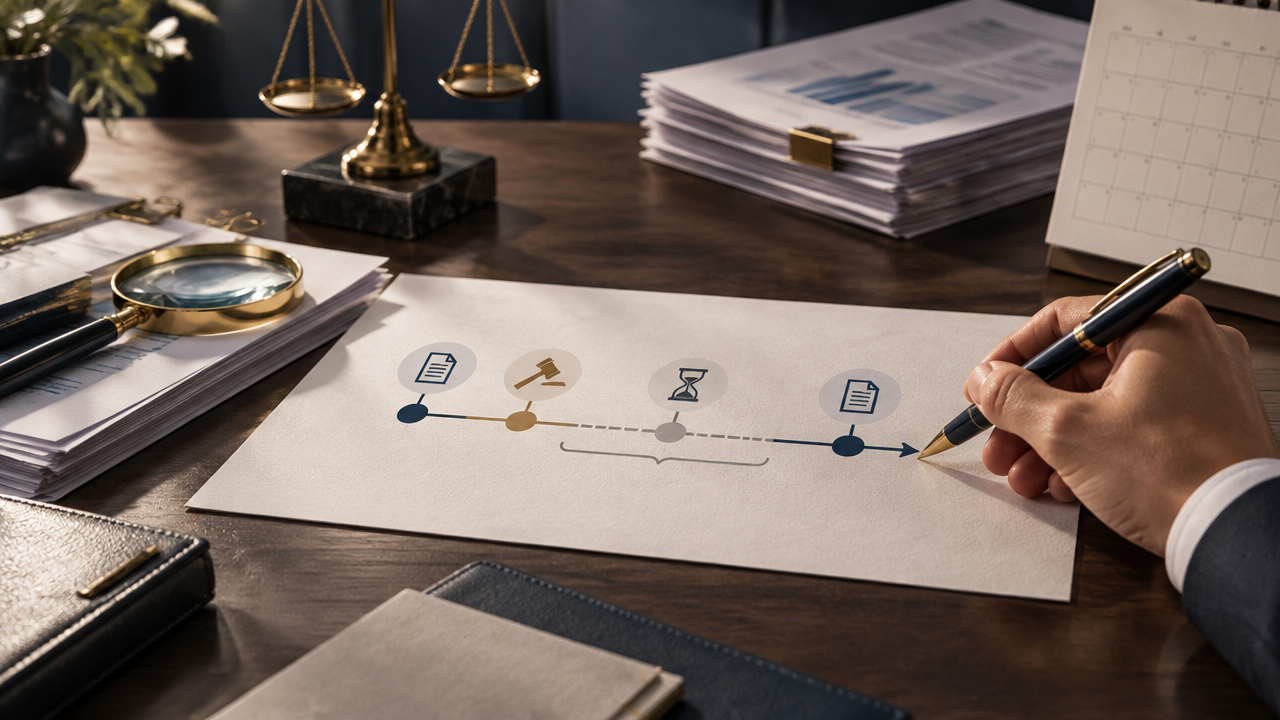
- 15 de março de 2020: a Fazenda toma ciência da não localização do devedor ou da ausência de bens penhoráveis.
- 15 de março de 2021: completa-se, em caráter ilustrativo, o ano de suspensão.
- A partir daí: começa automaticamente o prazo prescricional aplicável, em regra de cinco anos para crédito tributário.
- Até a data final: conferir citações, constrições efetivas e outras causas que possam afetar o prazo. Sem eventos relevantes, o período ilustrativo de cinco anos se completaria em 15 de março de 2026.
A extinção da execução permite renovar a cobrança?
Não se deve concluir que a dívida pode ser cobrada novamente só porque uma execução foi encerrada. É preciso verificar se houve suspensão ou arquivamento sem reconhecimento da prescrição, extinção do processo por outro fundamento ou decisão que reconheceu a prescrição intercorrente.
Quando a prescrição é reconhecida, o art. 156, inciso V, do CTN prevê a extinção do crédito tributário. Uma hipótese de cobrança posterior do mesmo crédito exigiria fundamento jurídico específico e análise da decisão, dos limites da coisa julgada e dos marcos processuais. A afirmação de que a execução se torna imprescritível ou de que uma nova cobrança é sempre permitida não decorre dos Temas 566 do STJ e 390 do STF.
Checklist de documentos e marcos para controle
- Certidão de dívida ativa e documentos que indiquem a natureza do crédito.
- Data de constituição definitiva do crédito e data de ajuizamento da execução.
- Comprovantes de citação, tentativas de localização e ciência da Fazenda sobre diligências frustradas.
- Despachos de suspensão e arquivamento, intimações e manifestações das partes.
- Comprovantes de bloqueios ou penhoras efetivamente realizados, além de pedidos que não produziram resultado.
- Registros de pagamento, parcelamento ou reconhecimento do débito, com as datas correspondentes.
- Decisão de extinção e fundamento usado pelo juízo, incluindo eventual reconhecimento da prescrição.
Na rotina de gestão de passivos, a organização de documentos fiscais, dados tributários e informações processuais ajuda a priorizar a revisão dos casos e a registrar as premissas da análise. Esse trabalho pode se integrar a controles de compliance e gestão fiscal, mas não substitui a conferência do processo judicial nem a avaliação jurídica individualizada.
Perguntas frequentes
O que diz o Tema 566 do STJ?
O Tema 566 do STJ determina que o prazo de um ano de suspensão começa automaticamente quando a Fazenda Pública toma ciência de que o devedor não foi localizado ou de que não há bens penhoráveis. Ao fim desse ano, inicia-se automaticamente o prazo prescricional aplicável, mesmo sem despacho específico de suspensão.
Qual é o prazo da prescrição intercorrente na execução fiscal?
Em créditos tributários, a sistemática do art. 40 da Lei de Execuções Fiscais prevê um ano de suspensão e, depois, em regra, cinco anos de prazo prescricional. A contagem depende da natureza do crédito e dos eventos registrados no processo, por isso o prazo total não deve ser aplicado sem conferir os autos.
O que interrompe a prescrição intercorrente?
No entendimento firmado pelo STJ, a citação efetiva, inclusive por edital, e a constrição patrimonial efetiva podem interromper a prescrição intercorrente. Petições pedindo diligências ou bloqueios, sem resultado útil, não bastam por si só. O efeito de parcelamentos e outros reconhecimentos deve ser analisado conforme os documentos e a legislação aplicável.
O início do prazo já torna a dívida prescrita?
Não. O começo da contagem não significa que a prescrição já se consumou. É preciso verificar o período completo aplicável e analisar se houve citação, constrição patrimonial ou outra causa legal capaz de alterar o prazo. O reconhecimento judicial exige exame das datas e dos documentos do processo.
A execução fiscal extinta pode gerar uma nova cobrança?
A extinção do processo não autoriza, por si só, uma nova contagem para cobrar o mesmo crédito. É necessário identificar o fundamento da decisão: arquivamento, extinção processual por outro motivo ou reconhecimento da prescrição. Neste último caso, a prescrição extingue o crédito tributário, e uma cobrança posterior exigiria fundamento jurídico específico.