A transformação tributária já em curso no Brasil cria uma expectativa diferente sobre práticas tradicionais de escrituração fiscal digital. A nova legislação levou todos que dependem de resultados estruturados da EFD a reverem conceitos e metodologias. É tempo de mudar, e nós acreditamos que a adaptação rápida é o que distingue os agentes tributários desse novo cenário.
A importância da EFD no ambiente pós-reforma
Se antes a EFD já era central para as consultorias tributárias, após a reforma ela ganha ainda mais protagonismo. O ambiente fiscal digital exige rápida resposta às alterações normativas para impedir prejuízos causados por erros simples, como preenchimento incompleto de notas fiscais eletrônicas. Segundo levantamento recente, 66,2% das notas fiscais eletrônicas analisadas apresentam falhas capazes de comprometer o aproveitamento de créditos no novo regime IBS/CBS (levantamento analisado pela Agência Brasil).
Os detalhes são importantes, os impactos de pequenas omissões ou dados equivocados aumentam. Por isso, cada campo não preenchido deixa de ser um detalhe e passa a ser uma fonte real de risco para a regularidade tributária de nossos clientes.
Desafios reais: cruzamento de dados e risco de inconsistências
Em um contexto onde fiscalizações são cada vez mais automatizadas, o cruzamento de dados é rotina. Erros que antes passavam despercebidos agora são facilmente detectados por sistemas públicos ou internos. Apontamos alguns pontos que precisam da máxima atenção:
- Falta de padronização nas informações entre as obrigações acessórias;
- Preenchimento inconsistente de campos relacionados a IBS e CBS;
- Dificuldade de integração entre ERP e sistemas de escrituração digital;
- Capacitação limitada das equipes de campo e backoffice.
Esses fatores têm sido apontados como as maiores causas de divergências e penalidades, como mostra estudo da UNESC com profissionais contábeis, que destacou problemas recorrentes de mapeamento, parametrização e conferência interna.
Novos parâmetros de validação: o que mudou?
Após a publicação das diretrizes oficiais para a Declaração de Regimes Específicos (DeRE), muitos setores precisaram se adaptar rapidamente a regras atualizadas, com inclusão de leiautes XML, schemas XSD específicos e novas lógicas de validação para operações sujeitas a regimes diferenciados (documentação oficial da DeRE).
O detalhe técnico agora faz diferença no fechamento do mês.
Esses novos parâmetros, além de viabilizarem controles mais estritos para setores complexos, impõem uma rotina de atualizações contínuas em templates, planilhas e APIs integradoras. Equipes que não acompanham atentamente essas versões tendem a cometer erros estruturais.
Erros comuns na entrega: aprendizados práticos
Com a criação dos campos específicos da reforma, observamos uma explosão em falhas ligadas ao preenchimento manual e ao desconhecimento de regras de validação. Casos típicos incluem:
- Campos obrigatórios para IBS/CBS deixados em branco (64,4% dos documentos, segundo o levantamento já citado);
- Eventos fiscais antigos sem atualização para as exigências novas;
- Discrepâncias entre nota fiscal, apuração em EFD e obrigações acessórias como SPEDs;
- Rejeições automáticas de lotes, que poderiam ser facilmente corrigidas se houvesse revisão prévia das bases;
- Falhas de integração que produzem divergências em registros de contas e saldos, obrigando equipes ao retrabalho tardio.
Esse tipo de situação, além de criar ruído e atrasos internos, expõe nossos clientes a riscos que podem ser evitados com uma revisão rigorosa antes da transmissão.
Como repensar os fluxos de apuração e revisão?
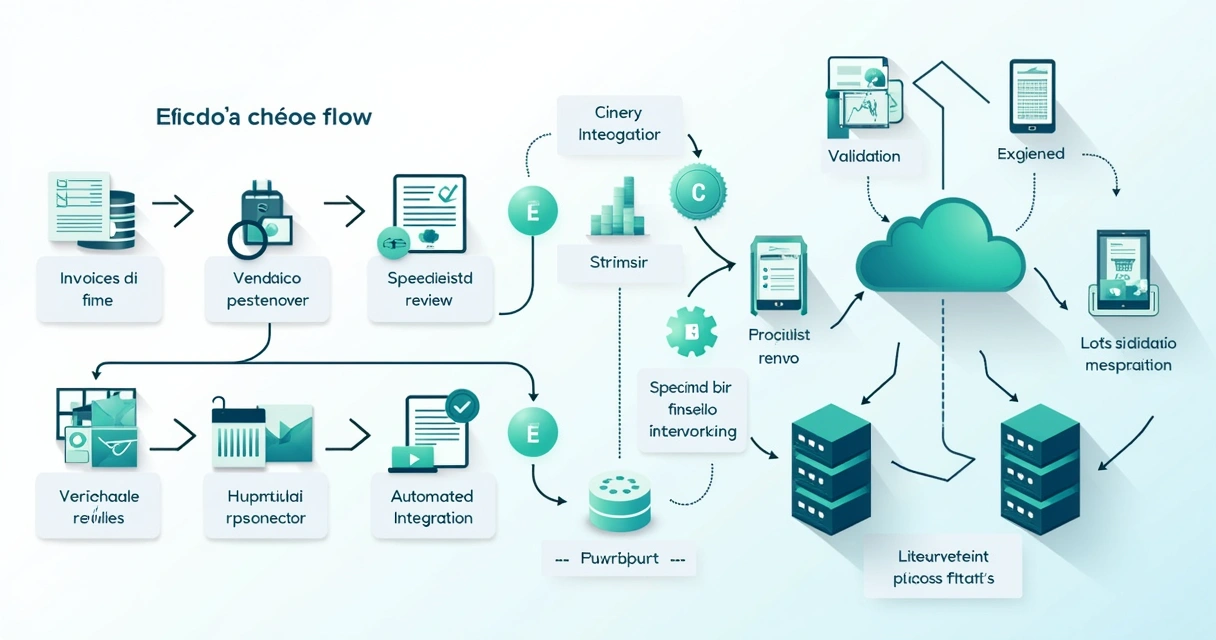
Hoje, não basta apenas checar e transmitir. O cenário pós-reforma nos propõe um novo fluxo:
- Mapeamento detalhado das fontes de dados fiscais (ERP, planilhas, documentos originais);
- Padronização automatizada dos layouts de entrada seguindo as versões oficiais vigentes;
- Processamento com validações lógicas e cruzamentos internos automáticos;
- Revisão por especialistas, com checklists atualizados conforme a legislação;
- Geração segura do arquivo EFD, já validado tecnicamente;
- Transmissão e monitoramento automatizado de eventuais rejeições, promovendo correções ágeis;
- Armazenamento indexado das informações para futuras revisões e auditorias.
Essa abordagem tira o foco da ação paliativa, colocando o processo de EFD, apuração e entrega como parte da governança tributária de longo prazo. E, com isso, reduz nosso retrabalho e possíveis perdas de prazo.
Dicas técnicas que fazem diferença no pós-reforma
Selecionamos práticas que, em nossa experiência, reduzem drasticamente erros e retrabalho no ambiente digital:
- Revisar periodicamente se os campos de IBS e CBS estão sendo preenchidos corretamente em todas as rotinas cadastradas;
- Realizar integrações diretas entre ERP, folha de pagamento e sistemas fiscais recomendados pela legislação;
- Treinar os times a reconhecer rapidamente mensagens de rejeição e resolver inconsistências antes do envio definitivo;
- — *
- Manter sempre um backup anual dos arquivos EFD, separados por competência e com controles de versões arquivados;
- Monitorar comunicados oficiais dos órgãos reguladores para ajustar fluxos sempre que houver mudança de leiaute, exigência ou prazo.
Validar cada campo é proteger o fluxo financeiro da empresa.
Vale acompanhar conteúdos especializados sobre gestão tributária, especialmente nas categorias de apuração e revisão digital, novas obrigatoriedades e impactos fiscais da reforma, como indicam os artigos em reforma tributária e seus reflexos em SPED e EFD (EFD Contribuições, EFD-Reinf e impactos e oportunidades).
Novas obrigações, mesmo olhar atento
Com o adiamento recente da rejeição automática de notas sem IBS/CBS (mas com 88% dos obrigados já adaptados, segundo o Comitê Gestor), o tempo para adaptação se reduz, mas o rigor precisa crescer. Consolidação de dados, acompanhamento regular das mudanças e auditoria ativa interna devem ser rotina para que a entrega da EFD se torne não apenas obrigatória, mas estratégica.
Gestão fiscal precisa ser revisada e ajustada, sempre olhando para frente.
Conclusão
Entendemos que repensar a gestão da EFD depois da reforma fiscal não é apenas tarefa de adequação, mas de reengenharia de processos. Rever, atualizar, testar e monitorar são palavras de ordem para quem deseja manter compliance e precisão. O cenário continuará mudando, mas confiamos que preparação e atenção aos detalhes são, juntos, nosso melhor ativo neste novo ambiente.
Perguntas frequentes sobre EFD pós-reforma
O que muda na EFD após a reforma?
Após a reforma, a EFD passa a exigir novos campos obrigatórios, especialmente ligados ao IBS e à CBS, além de mudanças nos leiautes de arquivos e maior validação cruzada com outras obrigações acessórias. As atualizações constantes ampliam o desafio de manter registros padronizados e corretos.
Como adaptar a gestão de EFD?
Indicamos mapear as rotinas fiscais, padronizar integrações entre sistemas internos e conferir cada campo antes da transmissão. Acompanhar periodicamente as normas e treinar equipes são passos decisivos.
Quais são os principais desafios atuais?
Os maiores desafios estão ligados à integração de dados, controle dos novos parâmetros de validação, adequação de sistemas internos e qualificação do time. Falhas simples de preenchimento hoje têm impacto direto no crédito tributário.
Vale a pena investir em automação EFD?
Sim, a automação minimiza erros manuais, reduz retrabalhos e permite respostas rápidas a atualizações legais. Torna o fluxo mais seguro e confiável mesmo com rotinas tributárias mais complexas.
Como evitar erros na entrega da EFD?
A melhor prevenção é revisar cuidadosamente cada lançamento, conferir integrações, atualizar checklists internos e armazenar versões organizadas dos arquivos enviados. Auditorias periódicas também evitam correções fora de prazo.