O cenário tributário brasileiro está prestes a passar por uma transformação profunda, com a implementação dos novos tributos sobre o consumo: a Contribuição sobre Bens e Serviços (CBS) e o Imposto sobre Bens e Serviços (IBS). Temos percebido grande movimentação e dúvidas no ambiente empresarial, pois a mudança não abrange apenas alíquotas ou obrigações, mas impacta a estrutura de toda gestão fiscal das companhias. Vamos compartilhar o que aprendemos e sinalizar caminhos de preparação para essa transição, que promete simplificar processos e ampliar a transparência, mas também traz desafios práticos, legais e tecnológicos, especialmente no período de adaptação.
Entendendo os novos tributos: origem, objetivos e impostos atuais que serão substituídos
Na Reforma Tributária, optou-se pela criação de dois novos tributos destinados a substituir boa parte dos atuais impostos sobre consumo. O CBS, de competência federal, e o IBS, que terá gestão compartilhada entre estados e municípios, compõem o chamado modelo de “IVA Dual”. Essa opção busca conciliar as particularidades federativas do Brasil, respeitando as competências tributárias locais com a promessa de redução das distorções e simplificação do atual sistema.
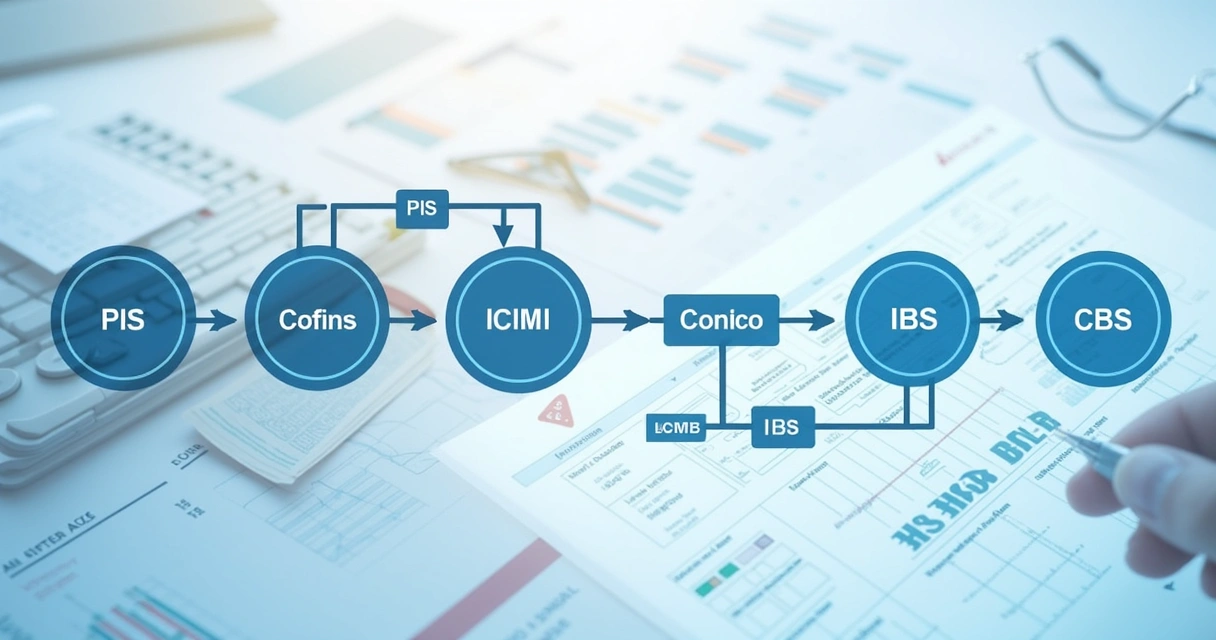
- A CBS unificará PIS, Cofins e, futuramente, parte do IPI, que são tributos federais incidentes sobre receita, receitas e operações de bens e serviços.
- O IBS substituirá o ICMS (estadual) e ISS (municipal), ambos reconhecidos pela complexidade, alto grau de litígios e peso no dia a dia das organizações brasileiras.
Nova estrutura, menos burocracia.
Em nossa experiência, empresas de diferentes portes serão impactadas. As mudanças não se restringem aos grandes contribuintes: escritórios contábeis, prestadores de serviços, indústrias e até mesmo varejistas de pequeno e médio porte precisarão se adaptar a novos processos.
IVA Dual e as diferenças entre esferas federativas
O conceito de IVA Dual é uma resposta à realidade brasileira: enquanto em outros países há um imposto único do tipo IVA, aqui teremos dois, um federal (CBS) e outro estadual-municipal (IBS). Essa divisão respeita o pacto federativo, mantendo parte da autonomia de estados e municípios sobre a arrecadação e fiscalização.
- CBS: arrecadado e fiscalizado pela União, aplicado a todo território nacional.
- IBS: arrecadado por estados e municípios. Terá um comitê gestor nacional para uniformizar regras, mas permitindo que receitas continuem sustentando as esferas locais.
O impacto prático? As empresas precisarão compreender as regras de cada tributo, garantindo correta apuração em cada nível e evitando autuações ou perda de créditos fiscais.
Transição até 2033: o que vai mudar, etapa a etapa
A implementação será gradual, com prazo até 2033 para substituição completa dos tributos antigos pelos novos. Esse período é essencial, pois concede tempo às empresas para adaptar seus sistemas, processos e cultura fiscal, além de testar as novas obrigações acessórias que surgirão.
- Testes e simulações começam em 2026, permitindo que empresas conheçam os impactos sobre suas operações. Plataformas digitais e calculadoras já ajudam nessa previsão, como aprofundado em simuladores de impacto da reforma.
- Gradual extinção de PIS, Cofins, ICMS, ISS e parte do IPI, com regras de convivência temporária.
- Nova forma de apropriação de créditos e apuração dos tributos, seguindo a lógica de não cumulatividade abrangente, favorecendo empresas que mantêm o compliance fiscal em ordem.
Mudanças profundas exigem preparação especializada e planejamento de longo prazo.
Impactos para empresas: adaptação de sistemas, compliance e adequação nas operações
A nova tributação sobre o consumo exigirá da área fiscal e contábil um movimento estratégico. A começar pela necessidade de entender detalhadamente as mudanças, revisando tanto o ERP quanto os sistemas de emissão de notas fiscais, assim como os robôs e ferramentas de automação de apuração e entrega de obrigações acessórias.
Em nossas análises, identificamos os impactos principais:
- Atualização e parametrização dos sistemas fiscais serão inevitáveis. Muitas obrigações acessórias deixarão de existir, mas outras serão criadas, especialmente pelo regime de escrituração digital e cruzamento amplo de dados.
- Emissão de documentos fiscais seguirá padrões nacionais e novos layouts, exigindo investimentos prévios das equipes de TI. Tais mudanças são detalhadas no artigo sobre mudanças nas obrigações fiscais com o IBS e CBS.
- Compliance tributário passa a ser um elemento central. Empresas que não mantêm dados precisos, integrações confiáveis e documentação fiscal atualizada podem perder créditos e cair na malha fina.
Estar pronto para a reforma não é apenas atualizar sistemas, é mudar a mentalidade.
Simplificação e transparência: vantagens e desafios dos novos tributos
O tratamento unificado prometido pela reforma gera expectativas positivas. Com o modelo de IVA Dual, haverá menos obrigações paralelas, redução de litígios e clareza maior sobre o que compõe a base de cálculo dos tributos incidentes sobre o consumo.
A simplificação aumenta a segurança jurídica e torna previsível a carga tributária em todo o país. As regras de crédito amplo e a não cumulatividade favorecem a competitividade, principalmente para empresas que estruturam suas operações de forma transparente.
- Redução de múltiplas apurações e obrigações distintas por unidade federativa.
- Diminuição de prejuízo decorrente de guerra fiscal entre estados.
- Aumento da confiança de investidores nacionais e estrangeiros.
- Favorecimento de modelos digitais e do comércio interestadual, como detalhado em obrigações de plataformas digitais no modelo IBS e CBS.
Por outro lado, não podemos ignorar os desafios do período de transição e implantação:
- Necessidade de treinamento intenso dos times fiscais e contábeis.
- Investimentos em tecnologia e inteligência para compliance.
- Possíveis custos extras de adaptação no curto prazo.
- Ambiguidade de regras durante o período de convivência dos dois modelos.
Como preparar as equipes fiscais e investir em tecnologia?
Contar apenas com ajustes pontuais pode ser perigoso diante da magnitude das mudanças. Nossa experiência mostra que a preparação começa com um mapeamento completo das operações e rotinas tributárias, seguido por treinamentos contínuos e avaliação dos sistemas utilizados para apuração e geração de documentos fiscais.
- Revisão dos processos internos segundo a nova legislação.
- Diálogos constantes entre departamento fiscal, contábil e TI, para ajustar rapidamente parâmetros e fluxos.
- Valorização dos profissionais de compliance, pois garantir créditos fiscais dependerá da correta escrituração e documentação dos insumos e receitas.
- Monitoramento de plataformas digitais de informação e apoio, como apontado nos artigos de apuração dos novos tributos e a calculadora de simulações do IBS e CBS.
O preparo para a nova realidade tributária implica investir em tecnologia e capacitação contínua das equipes, antecipando riscos e otimizando os ganhos do novo sistema.
Quem se antecipa, colhe os frutos da mudança.
Conclusão
Estamos diante de uma revolução fiscal: a chegada do IBS e CBS simplifica, mas amplia a responsabilidade de quem quer manter sua empresa competitiva e segura dentro da lei. Não é exagero dizer que haverá um antes e um depois da Reforma Tributária. Quem conseguir se adaptar rapidamente, investir em tecnologia e cultivar uma cultura de compliance, estará mais resiliente às incertezas e aproveitará melhor as oportunidades oferecidas pela nova legislação.
Entender as regras, revisar processos, treinar equipes e buscar apoio especializado são as ações mais acertadas neste contexto de transição. Lembramos que o conhecimento atualizado é o melhor aliado do planejamento tributário e pode ser o diferencial entre o sucesso e as dores de cabeça futuras.
Perguntas frequentes sobre IBS e CBS
O que muda com a chegada do IBS e CBS?
A implementação desses tributos traz racionalidade ao cenário fiscal ao unificar antigos impostos sobre consumo. PIS, Cofins, ICMS, ISS e parte do IPI perderão lugar para os novos tributos, reduzindo litígios, responsabilidades repetidas e diferenças entre estados. Espera-se menos burocracia nas apurações, mais competitividade e uso ampliado do crédito fiscal.
Como as empresas devem se preparar para o IBS e CBS?
Sugerimos iniciar pelo mapeamento das operações, compreensão detalhada da nova legislação, atualização dos sistemas fiscais, redesign dos processos de emissão de notas e treinamento da equipe. Investir em tecnologia, realizar simulações e buscar orientação sobre compliance vão garantir o aproveitamento dos créditos e evitar surpresas nas apurações.
Qual a diferença entre IBS e CBS?
O IBS será de competência compartilhada entre estados e municípios, substituindo principalmente ICMS e ISS. Já a CBS será federal, unificando PIS, Cofins e futuramente parte do IPI. Juntos, compõem o modelo IVA Dual, buscando simplificar a tributação sobre consumo e manter o pacto federativo.
Quando a reforma tributária entra em vigor?
A transição para os novos tributos começa em 2026, com um período de convivência até 2033, quando os impostos atuais serão extintos. Durante esse tempo, empresas deverão operar sob as duas sistemáticas, consolidando as adaptações gradualmente para não correr riscos de compliance.
Quais setores serão mais impactados pelo IBS e CBS?
Setores que lidam com cadeia longa de insumos, como indústria, atacado e serviços digitais, sentirão maior impacto, pois o aproveitamento do crédito e a correta escrituração afetam diretamente o resultado tributário. No entanto, todos os segmentos devem se preparar, pois a abrangência das mudanças atinge empresas de todo porte e natureza jurídica.